.svg)


.svg)


.svg)
.svg)


.png)
.svg)

.svg)
.svg)


.svg)

01/12/2026 11:00:18
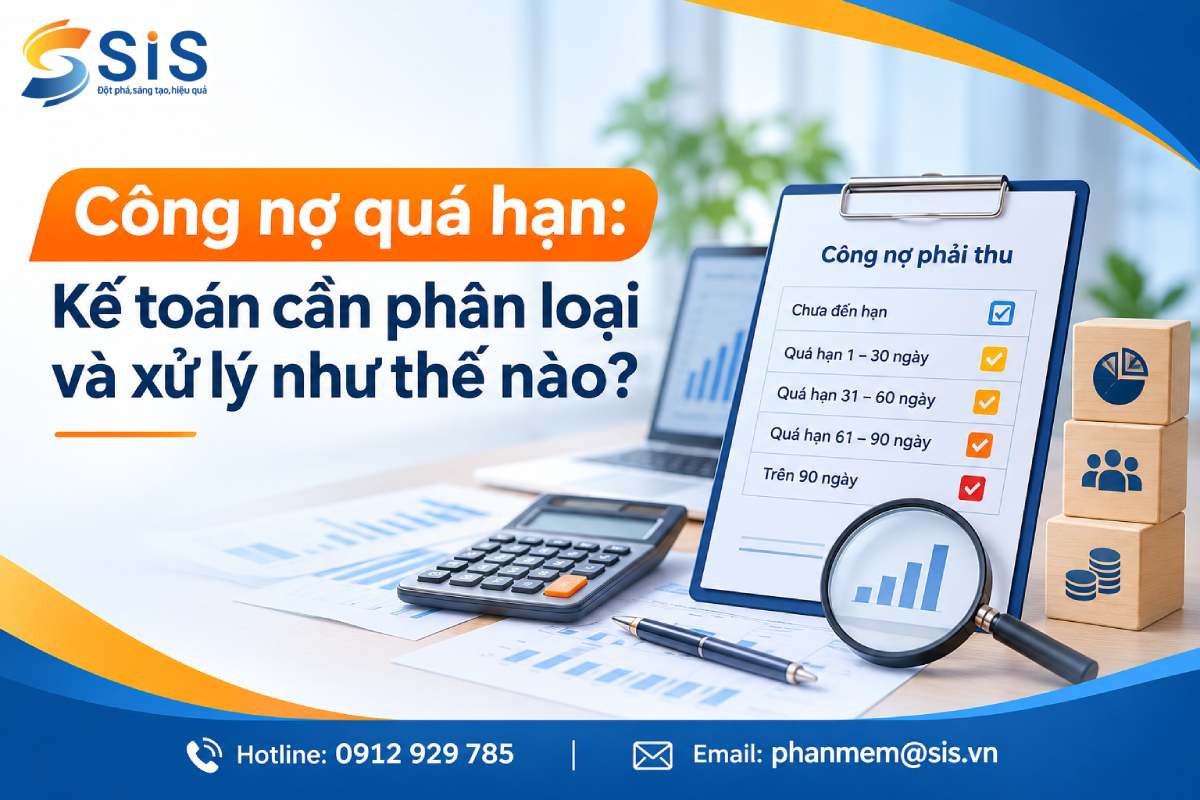
Công nợ quá hạn: Kế toán cần phân loại và xử lý như thế nào?
06/11/2026 16:39:20
40 lượt xem
Công nợ quá hạn không chỉ ảnh hưởng đến khả năng thu hồi vốn mà còn gây áp lực lên dòng tiền và hoạt động kinh doanh của doanh nghiệp. Kế toán cần theo dõi thời gian quá hạn, đánh giá khả năng thanh toán của khách hàng, thực hiện đối chiếu và thu hồi công nợ đúng thời điểm. Với những khoản nợ có dấu hiệu khó thu hồi, doanh nghiệp cần xem xét trích lập dự phòng theo quy định để phản ánh phù hợp giá trị khoản phải thu.
Kế toán cần phân loại công nợ quá hạn như thế nào?
Công nợ quá hạn là khoản phải thu mà khách hàng hoặc đối tác chưa thanh toán khi đã đến thời hạn thanh toán theo hợp đồng, đơn hàng hoặc thỏa thuận giữa hai bên. Tuy nhiên, không phải khoản công nợ quá hạn nào cũng được xem là nợ phải thu khó đòi.
- Công nợ quá hạn: Khoản phải thu chưa được thanh toán đúng thời hạn cam kết. Doanh nghiệp cần theo dõi và có biện pháp đôn đốc thu hồi.
- Nợ phải thu khó đòi: Khoản nợ có dấu hiệu không có khả năng thu hồi hoặc khả năng thu hồi không đầy đủ. Doanh nghiệp cần đánh giá điều kiện trích lập dự phòng theo quy định.
Để quản lý hiệu quả, kế toán nên phân loại công nợ theo hai tiêu chí: thời gian quá hạn và khả năng thu hồi.
Phân loại theo thời gian quá hạn
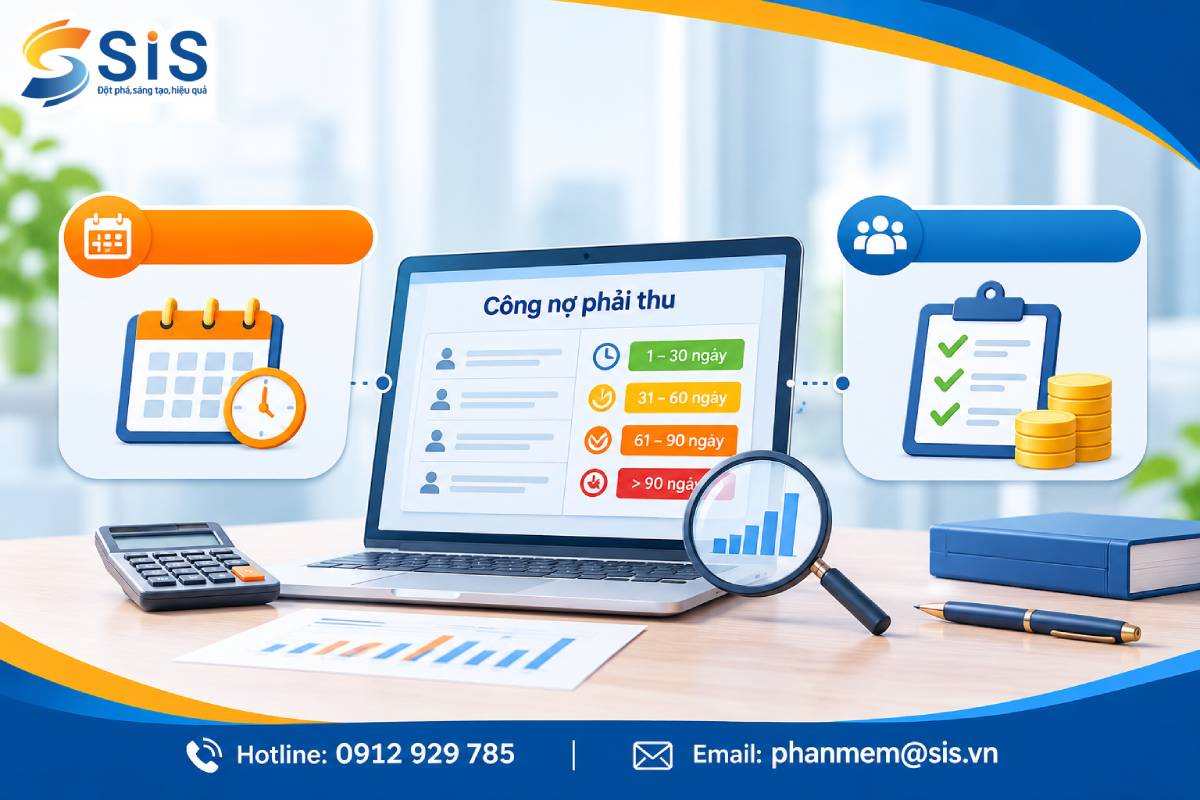
Doanh nghiệp có thể xây dựng các nhóm tuổi nợ để theo dõi và ưu tiên xử lý:
Nhóm công nợ | Thời gian quá hạn | Hướng xử lý |
Nợ mới quá hạn | 1–30 ngày | Nhắc thanh toán, xác nhận số dư và nguyên nhân chậm trả |
Nợ quá hạn trung bình | 31–60 ngày | Liên hệ trực tiếp, yêu cầu khách hàng xác nhận kế hoạch thanh toán |
Nợ quá hạn kéo dài | 61–90 ngày | Đánh giá rủi ro, xem xét hạn chế bán chịu hoặc điều chỉnh hạn mức tín dụng |
Nợ quá hạn nghiêm trọng | Trên 90 ngày | Ưu tiên thu hồi, rà soát hồ sơ pháp lý và đánh giá khả năng trích lập dự phòng |
Các mốc trên là ngưỡng quản trị nội bộ để doanh nghiệp theo dõi và cảnh báo rủi ro, không phải thời hạn pháp lý bắt buộc để xác định tỷ lệ trích lập dự phòng.
Phân loại theo khả năng thu hồi
Bên cạnh tuổi nợ, kế toán cần đánh giá tình trạng thực tế của khách hàng và nguyên nhân chưa thanh toán:
- Nợ có khả năng thu hồi cao: Khách hàng vẫn hoạt động bình thường, xác nhận nghĩa vụ thanh toán và có kế hoạch trả nợ cụ thể.
- Nợ có rủi ro thu hồi: Khách hàng liên tục chậm thanh toán, không phản hồi đối chiếu công nợ hoặc nhiều lần thay đổi lịch trả nợ.
- Nợ có dấu hiệu khó thu hồi: Khách hàng mất khả năng thanh toán, ngừng hoạt động, giải thể, phá sản, bỏ trốn hoặc có những dấu hiệu khác cho thấy doanh nghiệp khó thu hồi khoản phải thu.
Việc đánh giá cần dựa trên hồ sơ hợp đồng, lịch sử giao dịch, biên bản đối chiếu, thông tin về tình hình hoạt động của khách hàng và các tài liệu liên quan. Một khoản nợ chưa đến hạn vẫn có thể cần được xem xét dự phòng nếu đã có bằng chứng rõ ràng về khả năng không thu hồi được.
Kế toán cần xử lý công nợ quá hạn như thế nào?
Khi phát hiện khoản phải thu quá hạn, kế toán không nên chỉ ghi nhận số dư trên sổ sách mà cần phối hợp với bộ phận kinh doanh, bán hàng và các đơn vị liên quan để xác minh nguyên nhân, xác định trách nhiệm và triển khai biện pháp thu hồi.
Rà soát và đối chiếu khoản công nợ
Trước tiên, kế toán cần kiểm tra tính chính xác của khoản phải thu, bao gồm:
- Hợp đồng kinh tế, đơn đặt hàng và điều khoản thanh toán.
- Hóa đơn bán hàng, chứng từ giao nhận hàng hóa hoặc nghiệm thu dịch vụ.
- Số tiền khách hàng đã thanh toán và số dư còn phải thu.
- Thời hạn thanh toán theo thỏa thuận ban đầu.
- Các khoản giảm trừ, chiết khấu, hàng trả lại hoặc điều chỉnh công nợ (nếu có).
Sau đó, doanh nghiệp cần gửi bảng đối chiếu công nợ để khách hàng xác nhận số dư và thời điểm thanh toán. Nếu phát hiện chênh lệch, kế toán cần xác minh nguyên nhân trước khi thực hiện điều chỉnh.
Bước này giúp hạn chế tình trạng thu hồi sai số tiền, bỏ sót khoản thanh toán hoặc phát sinh tranh chấp do thiếu căn cứ đối chiếu.
Đôn đốc và xây dựng kế hoạch thu hồi
Tùy theo thời gian quá hạn và tình hình khách hàng, doanh nghiệp có thể áp dụng các biện pháp thu hồi khác nhau:
Tình trạng công nợ | Biện pháp xử lý |
Mới quá hạn | Gửi email, thông báo hoặc gọi điện nhắc thanh toán |
Quá hạn nhiều lần | Gửi văn bản yêu cầu thanh toán, đề nghị xác nhận lịch trả nợ |
Khách hàng gặp khó khăn tài chính | Thỏa thuận phương án thanh toán theo từng đợt, có cam kết cụ thể |
Khách hàng không hợp tác | Tạm dừng hoặc hạn chế giao dịch bán chịu theo chính sách doanh nghiệp |
Có dấu hiệu mất khả năng thanh toán | Rà soát hồ sơ, đánh giá khả năng thu hồi và xem xét phương án xử lý pháp lý |
Với những khoản nợ lớn hoặc kéo dài, doanh nghiệp nên phân công người phụ trách thu hồi, xác định thời hạn xử lý và lưu lại toàn bộ lịch sử liên hệ. Nếu khách hàng đồng ý thanh toán theo nhiều đợt, cần có văn bản xác nhận để làm căn cứ theo dõi.
Đánh giá rủi ro và xử lý nợ khó đòi
Khi khách hàng không thanh toán dù đã được nhắc nhở nhiều lần, doanh nghiệp cần đánh giá khả năng thu hồi thay vì tiếp tục theo dõi công nợ một cách thụ động.
Kế toán cần phối hợp với bộ phận kinh doanh và pháp chế (nếu có) để xác định:
- Khách hàng còn hoạt động và có khả năng thanh toán hay không.
- Khách hàng có tài sản, nguồn thu hoặc phương án trả nợ cụ thể không.
- Khoản nợ có đầy đủ hồ sơ chứng minh nghĩa vụ thanh toán không.
- Doanh nghiệp đã thực hiện những biện pháp thu hồi nào và kết quả ra sao.
Trên cơ sở đó, doanh nghiệp có thể tiếp tục đôn đốc, thương lượng phương án thanh toán, áp dụng biện pháp pháp lý hoặc xem xét xử lý khoản nợ theo quy định. Việc xóa sổ khoản phải thu không đồng nghĩa với việc doanh nghiệp tự động được miễn nghĩa vụ theo dõi hoặc từ bỏ quyền đòi nợ. Hồ sơ và thẩm quyền xử lý cần được thực hiện theo quy định hiện hành và quy chế tài chính của doanh nghiệp.
Cách tính và hạch toán dự phòng nợ phải thu khó đòi
Trích lập dự phòng nợ phải thu khó đòi giúp doanh nghiệp phản ánh thận trọng giá trị các khoản phải thu có nguy cơ không thu hồi được. Kế toán cần phân biệt quy định về kế toán và quy định về thuế để xác định đúng căn cứ ghi nhận và điều kiện tính chi phí được trừ.
Điều kiện trích lập dự phòng nợ phải thu khó đòi
Theo Thông tư 48/2019/TT-BTC, được sửa đổi, bổ sung bởi Thông tư 24/2022/TT-BTC, doanh nghiệp có thể xem xét trích lập dự phòng đối với các khoản nợ phải thu đáp ứng điều kiện theo quy định.
Một số trường hợp cần lưu ý:
- Khoản nợ đã quá hạn thanh toán từ 6 tháng trở lên, tính theo thời hạn trả nợ ban đầu trong hợp đồng hoặc cam kết.
- Doanh nghiệp đã gửi văn bản đối chiếu, xác nhận công nợ hoặc văn bản đôn đốc thanh toán nhưng chưa thu hồi được.
- Khoản nợ chưa đến hạn nhưng có bằng chứng cho thấy khách hàng không có khả năng thanh toán, chẳng hạn đang làm thủ tục phá sản, đã phá sản, bỏ trốn hoặc mất tích theo các căn cứ được quy định.
Hồ sơ chứng minh khoản nợ cần có các tài liệu phù hợp như hợp đồng kinh tế, khế ước vay nợ, cam kết nợ, biên bản thanh lý hợp đồng (nếu có), biên bản đối chiếu công nợ hoặc văn bản yêu cầu thanh toán kèm chứng từ gửi nhận.
Lưu ý, Thông tư 48/2019/TT-BTC quy định về việc trích lập dự phòng để xác định chi phí được trừ khi tính thuế thu nhập doanh nghiệp. Đối với việc ghi nhận dự phòng trên báo cáo tài chính, doanh nghiệp cần thực hiện theo quy định kế toán hiện hành, trong đó có Thông tư 99/2025/TT-BTC áp dụng từ ngày 01/01/2026.
Tỷ lệ trích lập dự phòng nợ phải thu khó đòi
Đối với doanh nghiệp thông thường, tỷ lệ trích lập dự phòng được xác định theo thời gian quá hạn như sau:
Thời gian quá hạn | Tỷ lệ trích lập dự phòng |
Từ 6 tháng đến dưới 1 năm | 30% |
Từ 1 năm đến dưới 2 năm | 50% |
Từ 2 năm đến dưới 3 năm | 70% |
Từ 3 năm trở lên | 100% |
Một số khoản phải thu đặc thù của doanh nghiệp viễn thông và bán lẻ hàng hóa trả chậm, trả góp đối với cá nhân có thể áp dụng thời hạn và tỷ lệ riêng theo quy định. Doanh nghiệp cần xác định đúng đối tượng áp dụng, không sử dụng các tỷ lệ đặc thù này cho mọi khoản phải thu.
Khi tính dự phòng, kế toán cần xem xét từng khoản nợ và căn cứ vào thời gian quá hạn, khả năng thu hồi, hồ sơ chứng minh cũng như các khoản đối trừ hợp lệ (nếu có).
Ví dụ: Doanh nghiệp có khoản phải thu khách hàng là 200 triệu đồng, đã quá hạn 8 tháng và đáp ứng đầy đủ điều kiện trích lập dự phòng. Tỷ lệ dự phòng áp dụng là 30%.
Số dự phòng cần trích lập:
200 triệu đồng × 30% = 60 triệu đồng.
Như vậy, doanh nghiệp cần trích lập 60 triệu đồng dự phòng cho khoản phải thu này, giả định không có khoản đối trừ hoặc yếu tố điều chỉnh khác.
Hạch toán dự phòng nợ phải thu khó đòi
Theo chế độ kế toán áp dụng từ ngày 01/01/2026, kế toán sử dụng Tài khoản 2293 – Dự phòng phải thu khó đòi để phản ánh khoản dự phòng này.
Một số bút toán cơ bản:
Nghiệp vụ | Định khoản |
Trích lập hoặc trích bổ sung dự phòng | Nợ TK 642 – Chi phí quản lý doanh nghiệp / Có TK 2293 |
Hoàn nhập phần dự phòng không còn cần thiết | Nợ TK 2293 / Có TK 642 – Chi phí quản lý doanh nghiệp |
Thu hồi khoản nợ đã xử lý xóa sổ | Nợ TK 111, 112, 131... / Có TK 711 – Thu nhập khác |
Cuối kỳ kế toán, doanh nghiệp cần xác định mức dự phòng cần lập cho từng khoản nợ, sau đó so sánh với số dư dự phòng hiện có để ghi nhận phần trích bổ sung hoặc hoàn nhập tương ứng.
Khi khoản nợ được xác định không thể thu hồi và đủ điều kiện xử lý xóa sổ, doanh nghiệp thực hiện theo hồ sơ, thẩm quyền và quy định kế toán hiện hành. Trường hợp thu hồi được khoản nợ đã xử lý xóa sổ, số tiền thu hồi được ghi nhận vào thu nhập khác.
Hồ sơ kế toán cần chuẩn bị khi xử lý công nợ khó đòi
Hồ sơ đầy đủ là căn cứ để doanh nghiệp chứng minh khoản phải thu có thật, nghĩa vụ thanh toán của khách hàng và quá trình thực hiện các biện pháp thu hồi. Kế toán nên lưu trữ theo từng khách hàng hoặc từng khoản nợ, bao gồm:
Nhóm hồ sơ | Chứng từ cần lưu |
Hồ sơ phát sinh công nợ | Hợp đồng kinh tế, đơn đặt hàng, hóa đơn, phiếu xuất kho, biên bản giao nhận hoặc nghiệm thu |
Hồ sơ xác nhận nghĩa vụ | Biên bản đối chiếu công nợ, xác nhận số dư, cam kết thanh toán |
Hồ sơ thu hồi nợ | Email, thông báo, văn bản đôn đốc, yêu cầu thanh toán và chứng từ gửi nhận |
Hồ sơ đánh giá rủi ro | Tài liệu về tình trạng hoạt động, khả năng thanh toán hoặc tình trạng pháp lý của khách hàng |
Hồ sơ trích lập dự phòng | Bảng kê chi tiết các khoản nợ, căn cứ xác định thời gian quá hạn và mức dự phòng |
Hồ sơ xử lý nợ | Biên bản, quyết định xử lý và tài liệu phê duyệt theo thẩm quyền |
Nếu khách hàng không xác nhận công nợ, doanh nghiệp không nên bỏ qua khoản phải thu. Kế toán cần lưu lại văn bản đề nghị xác nhận hoặc yêu cầu thanh toán cùng bằng chứng gửi nhận, đồng thời thu thập các chứng từ khác chứng minh nghĩa vụ thanh toán và tình trạng khoản nợ.
Giải pháp kiểm soát và hạn chế công nợ quá hạn
Xử lý công nợ sau khi phát sinh quá hạn thường tốn nhiều thời gian và nguồn lực. Doanh nghiệp cần thiết lập quy trình kiểm soát ngay từ khi ký hợp đồng, giao hàng đến khi thu tiền.
- Thiết lập hạn mức tín dụng cho khách hàng
Doanh nghiệp nên đánh giá lịch sử thanh toán, quy mô giao dịch và khả năng tài chính của khách hàng trước khi quyết định bán chịu. Hạn mức công nợ cần được quy định rõ và rà soát định kỳ.
- Quy định điều khoản thanh toán cụ thể
Hợp đồng cần xác định rõ thời hạn thanh toán, phương thức thanh toán, trách nhiệm khi chậm trả và các điều kiện liên quan. Điều khoản càng rõ ràng, doanh nghiệp càng có cơ sở xử lý khi phát sinh tranh chấp.
- Theo dõi tuổi nợ và cảnh báo công nợ
Kế toán nên lập báo cáo tuổi nợ định kỳ, phân nhóm theo thời gian chưa đến hạn, mới quá hạn và quá hạn kéo dài. Các khoản nợ có giá trị lớn hoặc vượt ngưỡng cảnh báo cần được ưu tiên xử lý.
- Phân công trách nhiệm thu hồi công nợ
Bộ phận kế toán cần phối hợp với kinh doanh và bán hàng để xác định người phụ trách từng khách hàng. Mỗi khoản nợ cần có lịch nhắc thanh toán, trạng thái xử lý và thời hạn hoàn thành cụ thể.
- Đối chiếu công nợ định kỳ
Doanh nghiệp nên thực hiện đối chiếu công nợ theo tháng, quý hoặc theo từng đợt giao dịch. Việc xác nhận số dư thường xuyên giúp phát hiện sớm sai lệch và hạn chế tranh chấp khi khoản nợ đã kéo dài.\
Ứng dụng phần mềm kế toán trong quản lý công nợ
Khi số lượng khách hàng và giao dịch tăng, việc theo dõi công nợ bằng bảng tính riêng lẻ dễ phát sinh sai sót, bỏ sót lịch thanh toán hoặc không cập nhật kịp thời các khoản đã thu. Phần mềm kế toán giúp tập trung dữ liệu bán hàng, thanh toán và công nợ để kế toán thuận tiện hơn trong việc kiểm tra, đối chiếu.
Với SIS Accounting Online, doanh nghiệp có thể quản lý dữ liệu kế toán, bán hàng, thu chi và công nợ trên cùng hệ thống. Việc kết nối thông tin giữa các nghiệp vụ giúp kế toán theo dõi số liệu phát sinh, kiểm tra khoản phải thu và đối chiếu với tình hình thanh toán.
Thay vì chờ đến cuối kỳ mới tổng hợp, doanh nghiệp có thể chủ động theo dõi tình trạng công nợ, phối hợp với bộ phận kinh doanh để đôn đốc khách hàng và cung cấp thông tin phục vụ quản trị dòng tiền.
Kiểm soát công nợ hiệu quả không chỉ là nhiệm vụ của kế toán mà còn cần sự phối hợp giữa bộ phận kinh doanh, bán hàng và quản lý tài chính. Việc kết hợp quy trình thu hồi rõ ràng, hồ sơ đầy đủ và dữ liệu được cập nhật tập trung sẽ giúp doanh nghiệp hạn chế nợ quá hạn, giảm rủi ro thất thoát vốn và chủ động hơn trong kế hoạch dòng tiền.
Để lại thông tin, SIS sẽ liên hệ tư vấn cho bạn
Bài viết mới nhất
-
-
06/11/2026 16:39:20
-
06/11/2026 16:11:29
-
06/11/2026 15:25:25
-
05/11/2026 17:30:41
-
02/11/2026 15:40:41
Bài viết liên quan

ERP là công cụ quản trị quan trọng cho Ban Giám đốc
Giám đốc luôn cần một hệ thống tổng hợp dữ liệu từ nhiều phòng ban để ra quyết định kịp thời,...
Quản lý đơn hàng là quá trình từ tiếp nhận đơn hàng, theo dõi đến khi hoàn tất giao hàng cho khách, được thực hiện theo trình tự nhất định để đảm...
Thời gian triển khai ERP cho SME thường dao động 3–9 tháng, tùy quy mô dự án, số lượng phân hệ, mức độ tùy chỉnh và độ phức tạp của quy trình. Dự án...
Báo cáo tài chính không khớp với sổ kế toán có thể xuất phát từ việc hạch toán thiếu nghiệp vụ, sai tài khoản, ghi nhận sai kỳ hoặc chưa đối chiếu dữ...