.svg)


.svg)


.svg)
.svg)


.png)
.svg)

.svg)
.svg)


.svg)

01/12/2026 11:00:18
Sai lệch định mức – giá thành: Nguyên nhân và cách kiểm tra
01/12/2026 11:00:18
42 lượt xem
Sai lệch định mức – giá thành xảy ra khi lượng nguyên vật liệu tiêu hao, thời gian sản xuất hoặc chi phí thực tế khác với kế hoạch ban đầu. Nếu không xác định đúng nguyên nhân, doanh nghiệp có thể tính sai giá thành sản phẩm, đánh giá thiếu chính xác hiệu quả sản xuất và đưa ra quyết định kinh doanh chưa phù hợp. Vì vậy, cần đối chiếu dữ liệu từ định mức, kho, sản xuất, mua hàng và kế toán để tìm ra điểm bất thường.
Vì sao chi phí sản xuất thực tế khác định mức?
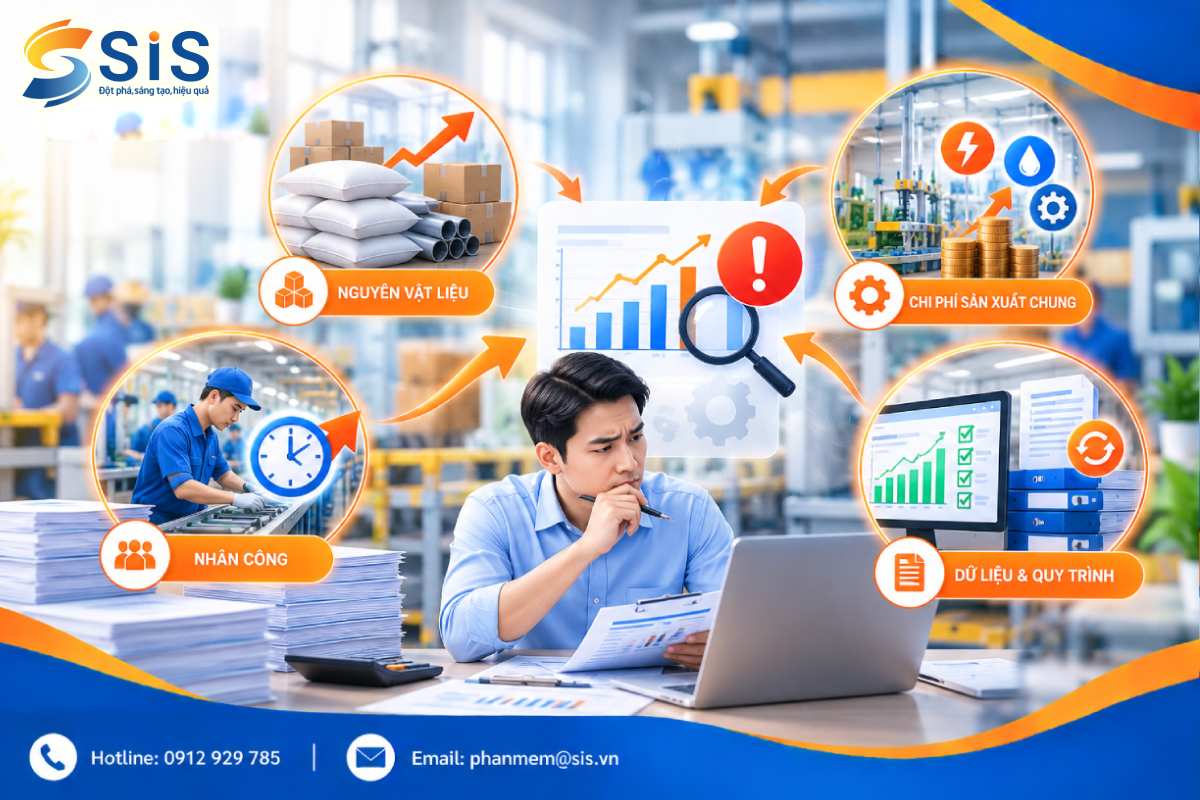
Sai lệch định mức nguyên vật liệu
Nguyên vật liệu thường là một trong những khoản mục cần kiểm tra đầu tiên khi giá thành thực tế vượt kế hoạch. Một số nguyên nhân phổ biến gồm:
- Tiêu hao vượt định mức: Phát sinh hao hụt, phế phẩm, sản phẩm lỗi hoặc phải gia công lại.
- Giá nguyên vật liệu thay đổi: Giá mua thực tế cao hơn dự kiến do biến động thị trường, thay đổi nhà cung cấp hoặc chi phí mua hàng.
- Định mức chưa được cập nhật: Công thức sản phẩm, thiết kế hoặc quy trình sản xuất đã thay đổi nhưng định mức vẫn giữ dữ liệu cũ.
- Sai lệch dữ liệu xuất kho: Phiếu xuất nguyên vật liệu, hoàn trả vật tư hoặc ghi nhận tiêu hao chưa đầy đủ, không đúng kỳ.
Doanh nghiệp cần phân biệt sai lệch do giá mua với sai lệch do lượng tiêu hao. Hai nguyên nhân này đòi hỏi cách xử lý khác nhau.
Sai lệch chi phí nhân công và hiệu suất sản xuất
Chi phí nhân công thực tế có thể tăng khi thời gian hoàn thành sản phẩm dài hơn dự kiến, phát sinh làm thêm giờ, máy móc ngừng hoạt động hoặc công đoạn sản xuất phải thực hiện lại.
Ngoài ra, năng suất lao động thay đổi, bố trí nhân sự chưa phù hợp hoặc dữ liệu chấm công và thời gian thực hiện công đoạn chưa chính xác cũng có thể khiến chi phí thực tế chênh lệch so với kế hoạch.
Sai lệch chi phí sản xuất chung
Các khoản như điện năng, bảo trì máy móc, khấu hao và chi phí quản lý phân xưởng có thể biến động theo tình hình vận hành và sản lượng thực tế.
Nếu sản lượng thấp hơn dự kiến nhưng chi phí cố định không giảm tương ứng, chi phí phân bổ trên mỗi sản phẩm có thể tăng. Sai lệch cũng có thể xuất phát từ việc lựa chọn tiêu thức phân bổ chưa phù hợp hoặc ghi nhận chi phí chưa đúng kỳ.
Sai lệch do dữ liệu và quy trình quản lý
Đôi khi, nguyên nhân không nằm ở hoạt động sản xuất mà đến từ dữ liệu quản lý thiếu đồng nhất, chẳng hạn:
- Sử dụng sai phiên bản định mức hoặc công thức sản xuất.
- Lệnh sản xuất chưa cập nhật đầy đủ số lượng hoàn thành.
- Số liệu xuất kho, nhập kho thành phẩm và phế phẩm không khớp.
- Chi phí nguyên vật liệu, nhân công hoặc sản xuất chung chưa được tập hợp đúng đối tượng.
Vì vậy, trước khi kết luận sản xuất vượt định mức, doanh nghiệp cần kiểm tra tính đầy đủ và nhất quán của dữ liệu.
Sai lệch định mức ảnh hưởng thế nào đến giá thành sản phẩm?
Sai lệch định mức có thể làm tăng hoặc giảm giá thành thực tế. Khi nguyên vật liệu tiêu hao nhiều hơn, thời gian sản xuất kéo dài hoặc chi phí sản xuất chung tăng, tổng chi phí sản xuất thường tăng theo. Nếu sản lượng hoàn thành giảm, chi phí phân bổ trên mỗi đơn vị sản phẩm cũng có thể cao hơn.
Ví dụ: Định mức nguyên vật liệu là 5 kg/sản phẩm, nhưng thực tế tiêu hao 5,5 kg. Với sản lượng 1.000 sản phẩm và giá nguyên vật liệu 20.000 đồng/kg, lượng tiêu hao vượt định mức là 500 kg, tương đương 10 triệu đồng chi phí nguyên vật liệu tăng thêm nếu các yếu tố khác không đổi.
Sai lệch này ảnh hưởng trực tiếp đến việc xác định giá bán, biên lợi nhuận và hiệu quả của từng đơn hàng. Nếu không phát hiện kịp thời, doanh nghiệp có thể tiếp tục sản xuất theo quy trình kém hiệu quả mà không nhận diện được nguồn gây tăng chi phí.
Doanh nghiệp cần kiểm tra gì để tìm nguyên nhân sai lệch?
Để xác định đúng nguyên nhân, doanh nghiệp nên đối chiếu từng nhóm dữ liệu thay vì chỉ xem tổng chi phí cuối kỳ.
Nhóm dữ liệu | Nội dung cần kiểm tra |
Định mức sản xuất | Công thức, BOM, quy trình và phiên bản định mức đang áp dụng |
Nguyên vật liệu | Phiếu xuất kho, lượng tiêu hao, vật tư hoàn trả, hao hụt và phế phẩm |
Giá đầu vào | Đơn mua hàng, hóa đơn, giá nhập kho và chi phí mua hàng |
Nhân công | Thời gian thực hiện công đoạn, làm thêm giờ, thời gian dừng máy |
Chi phí sản xuất chung | Điện năng, bảo trì, khấu hao và tiêu thức phân bổ |
Sản lượng | Số lượng đưa vào sản xuất, hoàn thành, lỗi và phải gia công lại |
Kế toán giá thành | Chi phí đã tập hợp theo sản phẩm, lệnh sản xuất hoặc công đoạn |
Từ kết quả đối chiếu, có thể phân loại sai lệch thành các nhóm chính: sai lệch giá, sai lệch lượng tiêu hao, sai lệch hiệu suất và sai lệch chi phí chung. Cách phân loại này giúp doanh nghiệp xác định đúng bộ phận cần phối hợp xử lý.
Quy trình xử lý sai lệch định mức – giá thành
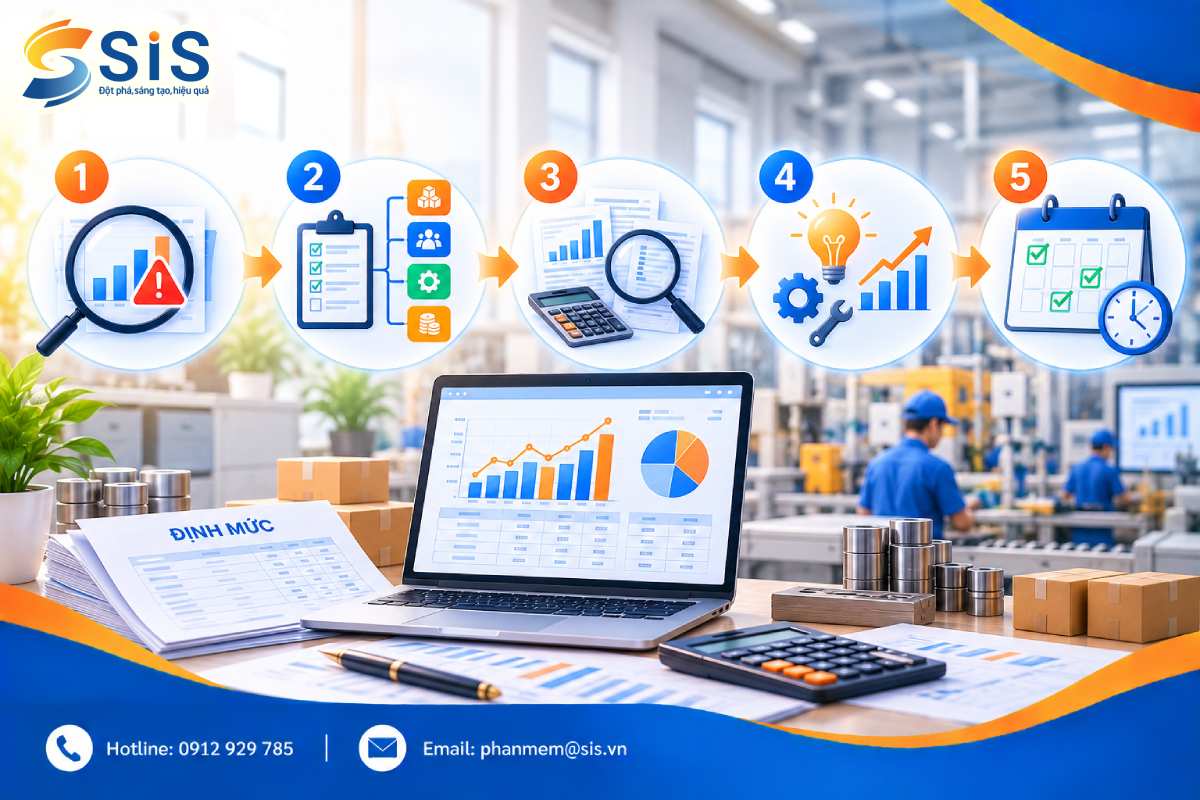
Doanh nghiệp có thể áp dụng quy trình gồm 5 bước:
- Xác nhận sai lệch: So sánh định mức, chi phí kế hoạch với số liệu thực tế trong cùng kỳ và cùng phạm vi sản xuất.
- Phân loại nguyên nhân: Xác định sai lệch đến từ giá đầu vào, lượng tiêu hao, hiệu suất hay chi phí sản xuất chung.
- Đối chiếu dữ liệu: Kiểm tra chứng từ kho, lệnh sản xuất, báo cáo sản lượng và số liệu kế toán.
- Đưa ra biện pháp xử lý: Cập nhật định mức khi có thay đổi hợp lệ, cải thiện quy trình, giảm hao hụt hoặc điều chỉnh cách ghi nhận dữ liệu.
- Theo dõi kỳ tiếp theo: Kiểm tra xem sai lệch có giảm sau khi thực hiện biện pháp khắc phục hay không.
Lưu ý, không nên điều chỉnh định mức chỉ để làm cho số liệu thực tế khớp với kế hoạch. Mọi thay đổi cần dựa trên dữ liệu kỹ thuật, quy trình sản xuất và nguyên nhân đã được xác minh.
ERP hỗ trợ kiểm soát sai lệch định mức – giá thành như thế nào?
Khi dữ liệu nằm rải rác ở nhiều bộ phận, việc tìm nguyên nhân sai lệch thường mất nhiều thời gian đối chiếu. Hệ thống ERP có thể hỗ trợ kết nối dữ liệu kho, mua hàng, sản xuất và kế toán; tập hợp chi phí theo đối tượng phù hợp; đồng thời cung cấp cơ sở để so sánh định mức với mức tiêu hao và chi phí thực tế.
Với doanh nghiệp có quy trình sản xuất phức tạp, việc triển khai ERP cần xác định rõ cách quản lý định mức, ghi nhận hao hụt, cập nhật sản lượng và phân bổ chi phí ngay từ đầu. Các báo cáo chỉ thực sự hữu ích khi dữ liệu đầu vào được ghi nhận đầy đủ và thống nhất.
Checklist kiểm tra sai lệch định mức – giá thành
Trước khi chốt giá thành, doanh nghiệp nên rà soát nhanh:
- Định mức và phiên bản quy trình đang áp dụng chính xác.
- Dữ liệu xuất kho, hoàn trả vật tư và tiêu hao đầy đủ.
- Hao hụt, phế phẩm và sản phẩm gia công lại được ghi nhận.
- Giá nguyên vật liệu và chi phí nhân công đã được đối chiếu.
- Sản lượng hoàn thành và thời gian sản xuất chính xác.
- Chi phí sản xuất chung được tập hợp, phân bổ phù hợp.
- Sai lệch đã được phân loại theo nguyên nhân.
- Có người phụ trách và thời hạn xử lý từng vấn đề.
Muốn kiểm soát sai lệch định mức – giá thành, doanh nghiệp cần xác định chênh lệch nằm ở giá đầu vào, lượng tiêu hao, hiệu suất sản xuất hay cách tập hợp chi phí. Đối chiếu đúng dữ liệu và xử lý từ nguyên nhân gốc sẽ giúp tính giá thành sát thực tế hơn, hạn chế lãng phí và cải thiện hiệu quả sản xuất.
Để lại thông tin, SIS sẽ liên hệ tư vấn cho bạn
Bài viết mới nhất
-
-
29/10/2026 15:48:07
-
19/10/2026 15:18:18
-
15/10/2026 17:00:29
-
02/10/2026 16:14:44
-
02/10/2026 14:44:36
Bài viết liên quan
Khi chọn phần mềm kế toán, câu hỏi online hay offline chưa phải yếu tố quyết định hiệu quả quản lý. Điều quan trọng hơn là phần mềm có đáp ứng nhu cầu...
ERP nội địa thường phù hợp với SME chủ yếu hoạt động tại Việt Nam, cần đáp ứng sát nghiệp vụ trong nước và ưu tiên hỗ trợ trực tiếp. ERP nước...
Triển khai dự án ERP liên quan đến nhiều bộ phận, quy trình và nguồn lực trong doanh nghiệp, đòi hỏi chuẩn bị kỹ lưỡng, phối hợp chặt chẽ và thực hiện...
Tưởng tượng bạn đang điều hành một doanh nghiệp đang phát triển mạnh mẽ. Tuy nhiên, bạn đang gặp khó khăn trong việc quản lý dữ liệu, phối hợp giữa...