.svg)


.svg)


.svg)
.svg)


.png)
.svg)

.svg)
.svg)


.svg)

04/10/2026 11:19:26
Dự thảo Thông tư thay thế Thông tư 133: Doanh nghiệp nhỏ và vừa cần biết gì?
04/10/2026 11:19:26
29 lượt xem
Chế độ kế toán doanh nghiệp nhỏ và vừa đang được đề xuất điều chỉnh thông qua dự thảo Thông tư thay thế Thông tư 133/2016/TT-BTC của Bộ Tài chính. Dự thảo đề xuất thay đổi một số nội dung về hệ thống tài khoản, chứng từ, sổ kế toán và báo cáo tài chính, đồng thời bổ sung hướng dẫn về chuyển đổi chế độ kế toán. Vậy dự thảo có những nội dung đáng chú ý nào và doanh nghiệp cần chuẩn bị gì? Cùng SIS tìm hiểu chi tiết trong bài viết dưới đây.
Tổng quan về dự thảo Thông tư thay thế Thông tư 133
Thông tư 133/2016/TT-BTC được Bộ Tài chính ban hành ngày 26/08/2016, có hiệu lực từ ngày 01/01/2017, hướng dẫn chế độ kế toán dành cho doanh nghiệp nhỏ và vừa. Sau nhiều năm áp dụng, Bộ Tài chính đã công bố dự thảo Thông tư mới nhằm thay thế văn bản này.
Dự thảo Thông tư thay thế Thông tư 133
Dự thảo hướng dẫn chế độ kế toán doanh nghiệp nhỏ và vừa, bao gồm các nội dung về chứng từ kế toán, tài khoản kế toán, ghi sổ kế toán, lập và trình bày báo cáo tài chính. Việc xác định nghĩa vụ thuế của doanh nghiệp vẫn thực hiện theo quy định của pháp luật về thuế.
Đối tượng áp dụng
Theo dự thảo, chế độ kế toán mới dự kiến áp dụng cho doanh nghiệp nhỏ và vừa thuộc mọi lĩnh vực, mọi thành phần kinh tế theo quy định của pháp luật về hỗ trợ doanh nghiệp nhỏ và vừa.
Dự thảo không áp dụng đối với doanh nghiệp nhà nước theo quy định của pháp luật về doanh nghiệp và đơn vị có lợi ích công chúng theo quy định của pháp luật về chứng khoán.
Cấu trúc dự thảo
Dự thảo Thông tư gồm 6 chương, 25 điều và 3 phụ lục, cụ thể:
Chương | Nội dung | Số điều |
I | Quy định chung | 5 |
II | Chứng từ kế toán | 3 |
III | Tài khoản kế toán | 1 |
IV | Sổ kế toán | 2 |
V | Báo cáo tài chính | 11 |
VI | Tổ chức thực hiện | 3 |
Ba phụ lục đi kèm hướng dẫn về hệ thống tài khoản kế toán, báo cáo tài chính và chuyển đổi số dư tài khoản khi chuyển đổi chế độ kế toán áp dụng.
Lưu ý: Đây là dự thảo đang được đề xuất, chưa phải văn bản chính thức thay thế Thông tư 133/2016/TT-BTC. Doanh nghiệp cần theo dõi tình trạng ban hành và thời điểm có hiệu lực trước khi thực hiện chuyển đổi.
Những nội dung đáng chú ý trong dự thảo Thông tư mới
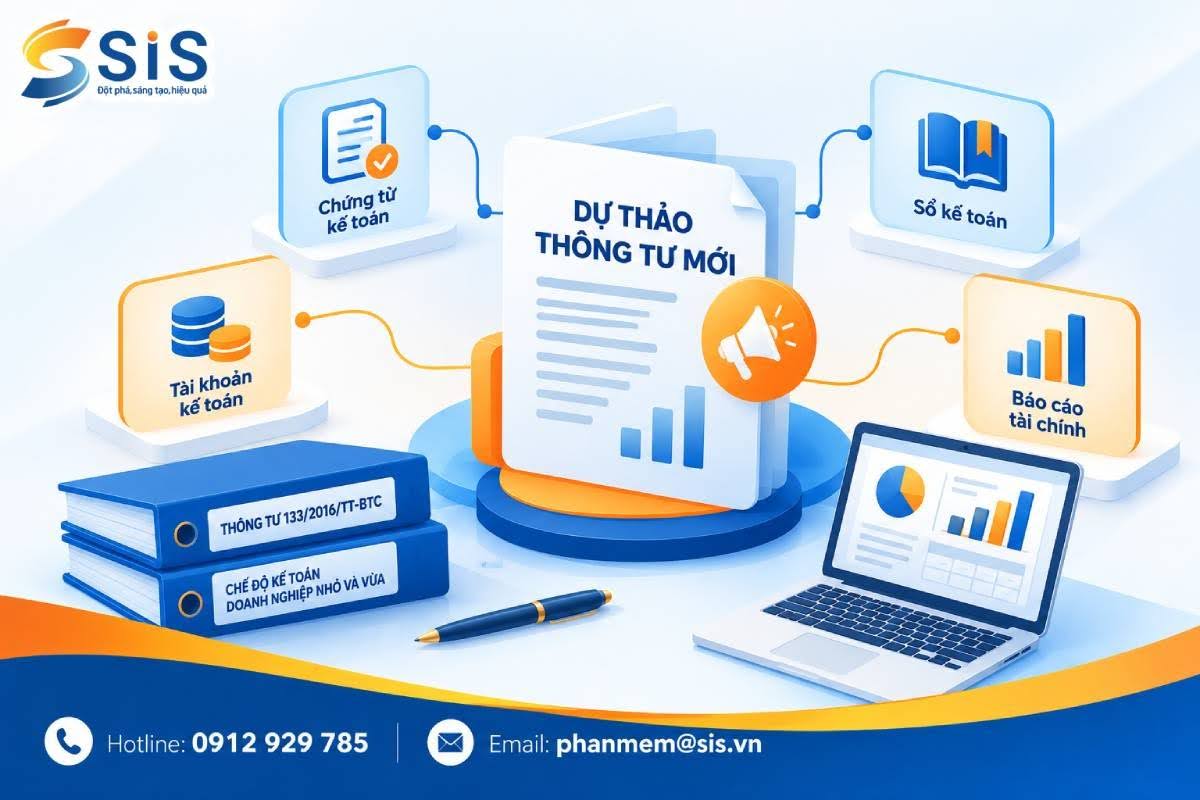
Dự thảo đề xuất điều chỉnh nhiều nội dung trong chế độ kế toán doanh nghiệp nhỏ và vừa. Trong đó, các quy định về lựa chọn chế độ kế toán, hệ thống tài khoản, chứng từ, sổ kế toán và báo cáo tài chính là những vấn đề doanh nghiệp cần quan tâm.
1. Doanh nghiệp được lựa chọn chế độ kế toán áp dụng
Theo dự thảo, doanh nghiệp nhỏ và vừa có thể lựa chọn áp dụng một trong hai chế độ kế toán:
- Chế độ kế toán doanh nghiệp nhỏ và vừa theo dự thảo Thông tư mới.
- Chế độ kế toán doanh nghiệp theo Thông tư 99/2025/TT-BTC.
Doanh nghiệp phải áp dụng nhất quán chế độ kế toán đã lựa chọn trong năm tài chính. Trường hợp muốn chuyển đổi trở lại chế độ kế toán doanh nghiệp nhỏ và vừa, việc chuyển đổi được thực hiện từ đầu năm tài chính của kỳ thay đổi.
Nếu trong năm tài chính, doanh nghiệp không còn thuộc đối tượng áp dụng chế độ kế toán dành cho doanh nghiệp nhỏ và vừa, doanh nghiệp vẫn được tiếp tục áp dụng đến hết năm hiện tại và chuyển sang chế độ phù hợp từ năm tài chính tiếp theo.
Quy định này cho phép doanh nghiệp cân nhắc chế độ kế toán phù hợp với đặc điểm hoạt động và yêu cầu quản lý. Tuy nhiên, việc lựa chọn cần được xem xét cùng khả năng tổ chức công tác kế toán, hệ thống dữ liệu và nhu cầu lập báo cáo của doanh nghiệp.
2. Đơn giản hóa hệ thống tài khoản kế toán
Một nội dung đáng chú ý của dự thảo là đề xuất rút gọn hệ thống tài khoản kế toán. Theo thông tin về dự thảo được công bố, số lượng tài khoản cấp 1 được đề xuất giảm từ 49 xuống còn 22 tài khoản so với hệ thống tại Thông tư 133/2016/TT-BTC.
Việc rút gọn hướng đến đơn giản hóa hệ thống tài khoản, phù hợp hơn với đặc điểm hoạt động và năng lực tổ chức kế toán của doanh nghiệp nhỏ và vừa.
Bên cạnh đó, dự thảo cho phép doanh nghiệp sửa đổi tên, số hiệu, kết cấu và nội dung phản ánh của tài khoản kế toán để phù hợp với đặc điểm hoạt động và yêu cầu quản lý. Việc điều chỉnh phải đảm bảo phân loại nghiệp vụ, không trùng lặp đối tượng kế toán, tuân thủ nguyên tắc kế toán và không làm thay đổi hoặc ảnh hưởng đến các chỉ tiêu trên báo cáo tài chính.
Như vậy, doanh nghiệp cần chú ý không chỉ đến số lượng tài khoản mà còn đến cách tổ chức, theo dõi và tổng hợp dữ liệu khi áp dụng hệ thống tài khoản mới nếu dự thảo được ban hành.
3. Linh hoạt trong thiết kế chứng từ và sổ kế toán
Dự thảo tiếp tục quy định doanh nghiệp có thể tham khảo các biểu mẫu chứng từ, sổ kế toán theo chế độ kế toán doanh nghiệp. Đồng thời, doanh nghiệp được tự thiết kế, sửa đổi hoặc bổ sung biểu mẫu để phù hợp với đặc điểm hoạt động và yêu cầu quản lý.
Tuy nhiên, việc thiết kế và sử dụng các biểu mẫu phải tuân thủ Luật Kế toán, đảm bảo thông tin đầy đủ, kịp thời, trung thực, minh bạch và thuận tiện cho việc kiểm tra, kiểm soát, đối chiếu tài sản và nguồn vốn.
Đối với chứng từ kế toán, mọi nghiệp vụ kinh tế, tài chính phát sinh phải được lập chứng từ theo quy định. Mỗi nghiệp vụ chỉ được lập chứng từ kế toán một lần.
Đối với sổ kế toán, doanh nghiệp phải mở sổ đúng thời điểm, ghi sổ căn cứ vào chứng từ và khóa sổ khi kết thúc kỳ kế toán để lập báo cáo tài chính.
Những quy định này tạo điều kiện để doanh nghiệp thiết kế biểu mẫu phù hợp với quy trình vận hành, nhưng vẫn phải đảm bảo tính đầy đủ và khả năng kiểm soát của dữ liệu kế toán.
4. Điều chỉnh hệ thống và cách trình bày báo cáo tài chính
Dự thảo quy định hệ thống báo cáo tài chính của doanh nghiệp nhỏ và vừa gồm:
- Báo cáo tình hình tài chính.
- Báo cáo kết quả hoạt động kinh doanh.
- Bản thuyết minh báo cáo tài chính.
Một điểm đáng chú ý được đề cập trong các tài liệu phân tích dự thảo là biểu mẫu báo cáo tài chính được đề xuất theo hướng đơn giản hóa, giảm số lượng chỉ tiêu. Doanh nghiệp căn cứ vào số dư các tài khoản có liên quan để trình bày chỉ tiêu trên báo cáo tình hình tài chính.
Dự thảo cũng không còn quy định doanh nghiệp nhỏ và vừa phải lập và gửi thêm Bảng cân đối tài khoản khi nộp báo cáo tài chính cho cơ quan thuế như quy định trước đây. Đây là nội dung được đề xuất nhằm giảm bớt công việc lập báo cáo và chi phí tuân thủ cho doanh nghiệp.
Bên cạnh đó, dự thảo quy định doanh nghiệp phải áp dụng hệ thống biểu mẫu báo cáo tài chính tại phụ lục kèm theo, không tự ý bổ sung hoặc sửa đổi các chỉ tiêu. Nếu có nội dung đặc thù hoặc vướng mắc khi lập báo cáo, doanh nghiệp cần báo cáo Bộ Tài chính để được hướng dẫn.
5. Bổ sung hướng dẫn chuyển đổi số dư tài khoản
Dự thảo có Phụ lục III hướng dẫn chuyển đổi số dư tài khoản khi doanh nghiệp chuyển đổi chế độ kế toán áp dụng.
Nội dung này có ý nghĩa đối với doanh nghiệp đang sử dụng chế độ kế toán theo Thông tư 133 và dự kiến chuyển sang chế độ kế toán mới nếu văn bản được ban hành.
Khi chuyển đổi, doanh nghiệp cần quan tâm đến việc đối chiếu số dư tài khoản, xác định tài khoản tương ứng và đảm bảo dữ liệu kế toán được chuyển đổi đầy đủ, chính xác. Đây cũng là cơ sở để duy trì tính liên tục của thông tin kế toán giữa các kỳ.
Doanh nghiệp nên nghiên cứu kỹ hướng dẫn chuyển đổi chính thức khi được ban hành, đặc biệt với những tài khoản có thay đổi về kết cấu hoặc cách phản ánh nghiệp vụ.
Doanh nghiệp nhỏ và vừa cần chuẩn bị gì?
Dù dự thảo chưa phải quy định chính thức, doanh nghiệp có thể chủ động rà soát công tác kế toán hiện tại để thuận tiện khi có thay đổi. Một số nội dung cần quan tâm gồm:
Rà soát chế độ kế toán đang áp dụng
Doanh nghiệp cần xác định chế độ kế toán hiện tại và đánh giá mức độ phù hợp với quy mô, đặc điểm hoạt động cũng như nhu cầu quản trị.
Nếu dự thảo được ban hành, doanh nghiệp cần nghiên cứu các quy định chính thức để xác định chế độ kế toán tiếp tục áp dụng hoặc lựa chọn chuyển đổi. Việc thay đổi cần được chuẩn bị từ đầu năm tài chính theo quy định áp dụng tại thời điểm đó.
Kiểm tra hệ thống tài khoản và dữ liệu kế toán
Doanh nghiệp nên rà soát danh mục tài khoản đang sử dụng, cách theo dõi các nghiệp vụ và mức độ phù hợp với yêu cầu quản lý.
Đối với doanh nghiệp có nhiều hoạt động kinh doanh, nhiều kho hoặc đơn vị trực thuộc, việc tổ chức dữ liệu kế toán cần đảm bảo khả năng tổng hợp và đối chiếu giữa các bộ phận.
Khi có hướng dẫn chính thức về chuyển đổi số dư, doanh nghiệp có thể căn cứ vào đó để xây dựng kế hoạch chuyển đổi và kiểm tra dữ liệu.
Đánh giá quy trình lập chứng từ, ghi sổ và báo cáo
Doanh nghiệp cần xem xét quy trình lập, phê duyệt và lưu trữ chứng từ; cách ghi nhận nghiệp vụ vào sổ kế toán; cũng như quy trình tổng hợp số liệu để lập báo cáo tài chính.
Việc rà soát giúp doanh nghiệp xác định những khâu đang phụ thuộc nhiều vào thao tác thủ công, những dữ liệu cần chuẩn hóa và những điểm cần điều chỉnh nếu chế độ kế toán thay đổi.
Kiểm tra khả năng đáp ứng của phần mềm kế toán
Khi chế độ kế toán có thay đổi, phần mềm đang sử dụng có thể cần được cập nhật để phù hợp với hệ thống tài khoản, biểu mẫu và quy trình kế toán mới.
Doanh nghiệp nên trao đổi với nhà cung cấp phần mềm về khả năng cập nhật, hỗ trợ chuyển đổi dữ liệu, đối chiếu số dư và lập báo cáo theo chế độ kế toán áp dụng.
Việc chuẩn bị sớm giúp doanh nghiệp có thêm thời gian đánh giá phương án triển khai, hạn chế gián đoạn công việc kế toán khi quy định chính thức có hiệu lực.
SIS ERP SME hỗ trợ doanh nghiệp quản lý kế toán và tài chính
Khi chế độ kế toán thay đổi, doanh nghiệp không chỉ cần cập nhật biểu mẫu mà còn phải đảm bảo dữ liệu kế toán được tổ chức nhất quán, chính xác và có thể truy xuất khi cần.
Phần mềm kế toán hỗ trợ doanh nghiệp ghi nhận nghiệp vụ, quản lý chứng từ, theo dõi tài khoản và tổng hợp số liệu lập báo cáo. Với doanh nghiệp có nhiều bộ phận hoặc quy trình phức tạp, hệ thống ERP còn có thể kết nối dữ liệu kế toán với các hoạt động như mua hàng, bán hàng, quản lý kho và sản xuất.
SIS ERP SME là giải pháp quản trị tổng thể, hỗ trợ doanh nghiệp kết nối các hoạt động như tài chính – kế toán, mua hàng, bán hàng, quản lý kho, sản xuất và nhân sự trên cùng một hệ thống.
Thông qua việc quản lý dữ liệu tập trung, doanh nghiệp có thể hạn chế tình trạng thông tin phân tán giữa các bộ phận, đồng thời nâng cao khả năng theo dõi và đối chiếu số liệu.
Một số nghiệp vụ SIS ERP SME hỗ trợ gồm:
- Quản lý tài chính – kế toán: Ghi nhận nghiệp vụ, theo dõi công nợ, quản lý thu chi và tổng hợp dữ liệu kế toán.
- Quản lý mua hàng và bán hàng: Theo dõi các giao dịch mua bán, kết nối dữ liệu với hoạt động kế toán.
- Quản lý kho: Theo dõi nhập – xuất – tồn và hỗ trợ đối chiếu dữ liệu kho với các nghiệp vụ liên quan.
- Báo cáo quản trị: Tổng hợp thông tin từ các phân hệ để hỗ trợ nhà quản lý theo dõi tình hình hoạt động doanh nghiệp.
Đối với doanh nghiệp đang rà soát hệ thống kế toán trước những thay đổi về quy định, việc đánh giá khả năng quản lý dữ liệu và kết nối nghiệp vụ trên phần mềm là một bước cần thiết. SIS ERP SME có thể là giải pháp để doanh nghiệp xem xét dựa trên nhu cầu quản lý và phạm vi triển khai thực tế.
Dự thảo Thông tư thay thế Thông tư 133/2016/TT-BTC đề xuất nhiều nội dung liên quan trực tiếp đến công tác kế toán của doanh nghiệp nhỏ và vừa, từ lựa chọn chế độ kế toán, hệ thống tài khoản đến chứng từ, sổ kế toán và báo cáo tài chính. Trong đó, việc rút gọn hệ thống tài khoản, đơn giản hóa biểu mẫu báo cáo và bổ sung hướng dẫn chuyển đổi số dư là những nội dung đáng chú ý.
Trong thời gian dự thảo chưa được ban hành chính thức, doanh nghiệp nên chủ động rà soát quy trình kế toán, dữ liệu và phần mềm đang sử dụng. Đây là cơ sở để chuẩn bị phương án phù hợp khi có quy định mới, đồng thời duy trì tính liên tục và chính xác của thông tin tài chính.
SIS ERP SME hỗ trợ doanh nghiệp quản lý kế toán và kết nối dữ liệu giữa các bộ phận trên cùng một hệ thống, tạo nền tảng cho việc kiểm soát hoạt động và tổng hợp thông tin quản trị.
Để lại thông tin, SIS sẽ liên hệ tư vấn cho bạn
Bài viết mới nhất
-
-
.jpg)
28/08/2026 17:06:57
-
21/04/2026 10:00:16
-
20/04/2026 15:42:24
Bài viết liên quan
Số dư kế toán là tổng số tiền còn lại trong tài khoản kiểm tra tại một thời điểm. Với tài khoản sổ cái, đó là số dư hiện tại; với tài khoản ngân...
Ngày 27/10/2025, Bộ Tài chính ban hành Thông tư 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp, hiệu lực từ 01/01/2026, thay thế Thông tư 200/2014/TT-BTC. Một...
Báo cáo tài chính hợp nhất là tài liệu công ty hoặc tổ chức công bố định kỳ (quý hoặc năm) để tổng kết tình hình tài chính, gồm doanh thu, lợi nhuận,...
Tài chính doanh nghiệp là hệ thống quan hệ kinh tế dưới hình thái giá trị, phát sinh khi doanh nghiệp tạo lập và phân phối nguồn tài chính nhằm phục vụ sản...