.svg)


.svg)


.svg)
.svg)


.png)
.svg)

.svg)
.svg)


.svg)

01/12/2026 11:00:18
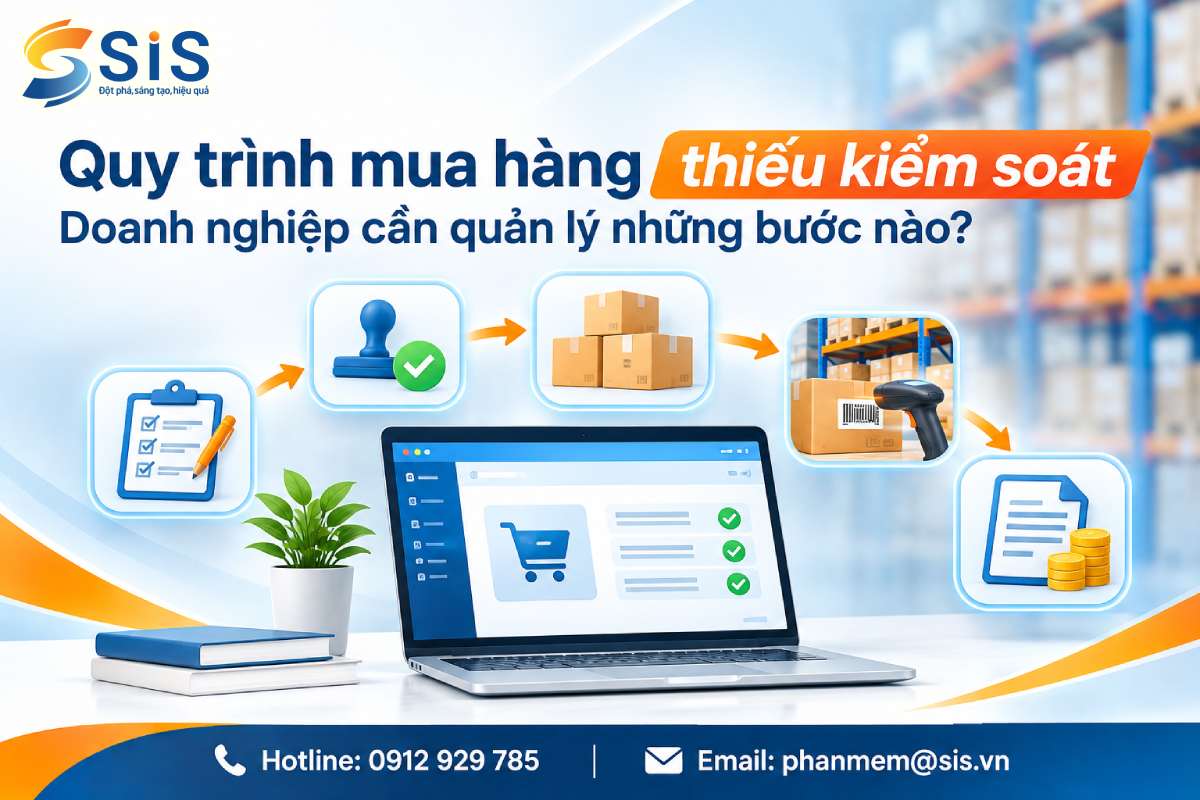
Quy trình mua hàng thiếu kiểm soát: Doanh nghiệp cần quản lý những bước nào?
22/11/2026 22:24:40
40 lượt xem
Quy trình mua hàng thiếu kiểm soát có thể khiến doanh nghiệp phát sinh chi phí ngoài kế hoạch, thất thoát hàng hóa, sai lệch công nợ và gia tăng rủi ro gian lận. Để hạn chế tình trạng này, doanh nghiệp cần thiết lập cơ chế kiểm soát xuyên suốt từ khâu đề xuất nhu cầu, phê duyệt, lựa chọn nhà cung cấp đến nhận hàng, đối chiếu hóa đơn và thanh toán. Việc chuẩn hóa quy trình giúp minh bạch trách nhiệm, kiểm soát ngân sách và đảm bảo dữ liệu mua hàng chính xác.
Quy trình mua hàng thiếu kiểm soát gây ra những rủi ro gì?
Quy trình mua hàng thiếu kiểm soát là tình trạng doanh nghiệp không có cơ chế phê duyệt, phân quyền và đối chiếu chứng từ rõ ràng giữa các bộ phận. Khi hoạt động mua sắm phụ thuộc quá nhiều vào cá nhân, doanh nghiệp khó kiểm soát chi phí, theo dõi hàng hóa và xác định trách nhiệm khi xảy ra sai sót.
Một số rủi ro phổ biến gồm:
Nhóm rủi ro | Biểu hiện | Hậu quả |
Nhu cầu mua hàng | Mua trùng, mua vượt nhu cầu hoặc định mức | Tồn kho dư thừa, ứ đọng vốn |
Phê duyệt | Tự ý đặt hàng, mua vượt thẩm quyền | Phát sinh chi phí ngoài ngân sách |
Nhà cung cấp | Thông đồng, lựa chọn đơn vị không đủ năng lực | Tăng giá mua, giảm chất lượng |
Đặt hàng | Sai số lượng, đơn giá hoặc điều khoản | Tranh chấp, phát sinh chi phí |
Nhận hàng | Nhận thiếu, sai quy cách nhưng không ghi nhận | Thất thoát, sai lệch tồn kho |
Thanh toán | Hóa đơn trùng, thanh toán khi chưa nhận đủ hàng | Thất thoát tiền, sai lệch công nợ |
Các rủi ro thường liên kết với nhau. Chẳng hạn, nếu thủ kho không kiểm đếm thực tế, kế toán có thể thanh toán cho số lượng hàng hóa chưa được giao nhận. Nếu đơn đặt hàng không được phê duyệt, doanh nghiệp cũng khó xác định căn cứ hợp lệ của khoản chi.
Vì vậy, kiểm soát mua hàng cần được thực hiện xuyên suốt chu trình, thay vì chỉ tập trung vào khâu đặt hàng hoặc thanh toán.
Quy trình mua hàng trong doanh nghiệp gồm những bước nào cần kiểm soát?
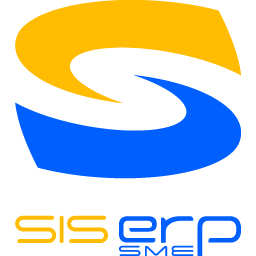
Một quy trình mua hàng hoàn chỉnh thường gồm 8 bước, từ xác định nhu cầu đến thanh toán và đánh giá nhà cung cấp. Tại mỗi bước, doanh nghiệp cần xác định người chịu trách nhiệm, chứng từ cần lưu trữ và nội dung phải kiểm soát.
Bước | Nội dung kiểm soát | Chứng từ liên quan |
1. Xác định nhu cầu | Kiểm tra tồn kho, định mức, mục đích và ngân sách mua | Phiếu đề nghị mua hàng (PR) |
2. Phê duyệt | Kiểm tra tính cần thiết, ngân sách và thẩm quyền | PR đã phê duyệt |
3. Lựa chọn nhà cung cấp | Đánh giá năng lực, báo giá, chất lượng và điều kiện thương mại | Báo giá, bảng so sánh |
4. Đặt hàng | Đối chiếu số lượng, đơn giá, thời gian và điều khoản | Đơn đặt hàng (PO) |
5. Nhận hàng | Kiểm đếm thực tế, kiểm tra chất lượng và xác nhận giao nhận | Phiếu nhập kho, biên bản giao nhận |
6. Đối chiếu hóa đơn | Kiểm tra số lượng, đơn giá và tính hợp lệ của chứng từ | PO, phiếu nhập kho, hóa đơn |
7. Thanh toán | Xác nhận công nợ, điều kiện thanh toán và người thụ hưởng | Đề nghị thanh toán, chứng từ ngân hàng |
8. Đánh giá sau mua | Ghi nhận kế toán, đối chiếu công nợ và đánh giá nhà cung cấp | Sổ công nợ, báo cáo mua hàng |
Các điểm kiểm soát quan trọng tại từng giai đoạn:
- Đề nghị và phê duyệt: Bộ phận sử dụng cần xác định nhu cầu thực tế, kiểm tra tồn kho trước khi đề xuất. Người có thẩm quyền phải xác nhận ngân sách và mục đích mua sắm trước khi triển khai.
- Lựa chọn nhà cung cấp và đặt hàng: Bộ phận mua hàng cần so sánh báo giá, đánh giá năng lực cung ứng và lưu lại căn cứ lựa chọn. PO phải thống nhất với đề nghị mua đã duyệt, ghi rõ mặt hàng, số lượng, đơn giá và điều kiện giao nhận.
- Nhận hàng và đối chiếu: Bộ phận kho cần kiểm đếm số lượng, kiểm tra chất lượng và lập phiếu nhập kho theo thực tế. Kế toán đối chiếu PO, phiếu nhập kho và hóa đơn để phát hiện chênh lệch trước khi ghi nhận nghĩa vụ thanh toán.
- Thanh toán và đánh giá: Kế toán cần xác nhận công nợ, thời hạn thanh toán và hồ sơ liên quan. Sau giao dịch, doanh nghiệp nên đánh giá nhà cung cấp dựa trên giá cả, chất lượng và tiến độ giao hàng.
Việc phân định rõ trách nhiệm ở từng bước giúp doanh nghiệp hạn chế tình trạng một cá nhân tự thực hiện toàn bộ giao dịch mà không có cơ chế giám sát độc lập.
Ba nguyên tắc kiểm soát nội bộ quan trọng trong hoạt động mua hàng
Bên cạnh việc chuẩn hóa quy trình, doanh nghiệp cần duy trì ba nguyên tắc kiểm soát nội bộ để đảm bảo giao dịch minh bạch và có thể truy xuất.
Thứ nhất, phân tách nhiệm vụ giữa các bộ phận.
Không nên để một cá nhân đồng thời thực hiện tất cả công việc từ đề xuất, phê duyệt, mua hàng, nhận hàng đến thanh toán. Doanh nghiệp cần phân định trách nhiệm như sau:
Công việc | Bộ phận chịu trách nhiệm |
Đề xuất nhu cầu | Bộ phận sử dụng |
Phê duyệt mua hàng | Trưởng bộ phận, quản lý ngân sách |
Lựa chọn nhà cung cấp, đặt hàng | Bộ phận mua hàng |
Kiểm tra, tiếp nhận hàng | Bộ phận kho |
Ghi nhận hóa đơn, công nợ | Kế toán |
Phê duyệt thanh toán | Người có thẩm quyền |
Thứ hai, thiết lập ma trận phân quyền và hạn mức phê duyệt.
Doanh nghiệp cần quy định rõ ai có quyền đề xuất, ai được duyệt và hạn mức tương ứng. Ví dụ, giao dịch giá trị nhỏ có thể do trưởng bộ phận phê duyệt, trong khi các khoản mua sắm lớn cần được ban giám đốc xem xét. Hạn mức cụ thể phải phù hợp với ngân sách và quy chế tài chính nội bộ.
Thứ ba, kiểm soát bằng chứng từ và đối chiếu dữ liệu.
Mỗi giao dịch cần có hồ sơ xuyên suốt từ phiếu đề nghị mua hàng, báo giá, PO, phiếu nhập kho đến hóa đơn và chứng từ thanh toán. Đặc biệt, doanh nghiệp nên áp dụng nguyên tắc đối chiếu ba bên (Three-way Matching):
- Purchase Order (PO): Xác nhận hàng hóa và điều kiện đã đặt mua.
- Goods Receipt Note (GRN): Xác nhận số lượng hàng hóa thực tế đã nhận.
- Invoice: Xác nhận giá trị nhà cung cấp yêu cầu thanh toán.
Nếu số lượng, đơn giá hoặc giá trị giữa ba chứng từ không khớp, kế toán cần tạm dừng xử lý và yêu cầu xác minh trước khi thanh toán.
Doanh nghiệp cần làm gì để khắc phục quy trình mua hàng thiếu kiểm soát?
Để hạn chế rủi ro, doanh nghiệp cần chuyển từ cách quản lý mua hàng dựa trên kinh nghiệm cá nhân sang quy trình có tiêu chuẩn, phân quyền và cơ chế giám sát rõ ràng.
Bốn giải pháp có thể triển khai gồm:
- Chuẩn hóa quy trình và biểu mẫu: Thống nhất các biểu mẫu đề nghị mua hàng, báo giá, đơn đặt hàng, phiếu nhập kho và đề nghị thanh toán. Mỗi giao dịch cần có thông tin người lập, người kiểm tra và người phê duyệt.
- Xây dựng danh sách nhà cung cấp được phê duyệt: Lưu trữ hồ sơ pháp lý, năng lực cung ứng, thông tin liên hệ và lịch sử giao dịch để thuận tiện đánh giá.
- Thiết lập quy chế mua sắm: Quy định hạn mức ngân sách, cấp phê duyệt, điều kiện lựa chọn nhà cung cấp và quy trình xử lý trường hợp khẩn cấp.
- Đối chiếu và đánh giá định kỳ: Kiểm tra dữ liệu mua hàng, nhập xuất tồn kho, hóa đơn và công nợ. Theo dõi tỷ lệ giao hàng đúng hạn, hàng lỗi, chênh lệch giá mua và thời gian xử lý đơn hàng.
Đối với doanh nghiệp có nhiều chi nhánh, kho hàng hoặc khối lượng giao dịch lớn, việc kiểm soát thủ công bằng Excel và email thường khiến dữ liệu phân tán, khó cập nhật đồng bộ. Khi đó, doanh nghiệp nên cân nhắc ứng dụng hệ thống quản trị tập trung để chuẩn hóa quy trình và tăng khả năng giám sát.
Phần mềm ERP giúp kiểm soát quy trình mua hàng như thế nào?
Phần mềm ERP hỗ trợ doanh nghiệp quản lý tập trung hoạt động mua hàng, kết nối dữ liệu giữa bộ phận mua hàng, kho, tài chính và kế toán. Thay vì xử lý riêng lẻ trên nhiều công cụ, các nghiệp vụ được liên kết trên cùng hệ thống, giúp nhà quản lý theo dõi trạng thái giao dịch và kiểm soát trách nhiệm của từng bộ phận.
Điểm kiểm soát | Khả năng hỗ trợ của ERP |
Đề nghị mua hàng | Tạo và theo dõi phiếu đề nghị mua tập trung |
Phê duyệt | Thiết lập quy trình phê duyệt theo cấp quản lý |
Nhà cung cấp | Quản lý hồ sơ và lịch sử giao dịch |
Đơn đặt hàng | Theo dõi PO, số lượng, đơn giá và trạng thái |
Nhận hàng | Liên kết đơn mua với phiếu nhập kho |
Đối chiếu chứng từ | Kết nối dữ liệu mua hàng, kho và kế toán |
Thanh toán | Theo dõi công nợ và kế hoạch thanh toán |
Báo cáo | Tổng hợp chi phí mua hàng và tình trạng đơn hàng |
Với SIS ERP SME, doanh nghiệp có thể quản lý nghiệp vụ mua hàng, nhà cung cấp, đơn đặt hàng và kết nối với các phân hệ kho, tài chính – kế toán trên cùng hệ thống. Việc liên kết dữ liệu giúp hạn chế nhập liệu trùng lặp, hỗ trợ theo dõi tiến độ giao dịch và cung cấp thông tin phục vụ công tác quản trị.
Kiểm soát quy trình mua hàng không chỉ nhằm hạn chế thất thoát mà còn giúp doanh nghiệp sử dụng ngân sách hiệu quả, quản lý nhà cung cấp và đảm bảo tính chính xác của dữ liệu tài chính. Việc kết hợp quy trình chuẩn hóa, phân quyền rõ ràng và hệ thống ERP tạo nền tảng để hoạt động mua sắm vận hành minh bạch, đồng bộ và hiệu quả hơn.
Để lại thông tin, SIS sẽ liên hệ tư vấn cho bạn
Bài viết mới nhất
-
-
22/11/2026 22:38:53
-
22/11/2026 22:24:40
-
15/11/2026 17:43:42
-
06/11/2026 16:39:20
Bài viết liên quan
Quản lý đơn hàng là quá trình từ tiếp nhận đơn hàng, theo dõi đến khi hoàn tất giao hàng cho khách, được thực hiện theo trình tự nhất định để đảm...
Chi phí sản xuất tăng bất thường có thể xuất phát từ giá nguyên vật liệu, mức tiêu hao, tiền lương, chi phí sản xuất chung hoặc sản lượng thực tế...
Phần mềm ERP miễn phí cho phép doanh nghiệp trải nghiệm dùng thử đầy đủ tính năng quản lý mà không phát sinh chi phí, phù hợp với doanh nghiệp vừa và nhỏ...
ERP nội địa thường phù hợp với SME chủ yếu hoạt động tại Việt Nam, cần đáp ứng sát nghiệp vụ trong nước và ưu tiên hỗ trợ trực tiếp. ERP nước...